De fleste investortests deler dig ind i forsigtig, langsigtet, spekulant og paniksælger. Problemet er, at de blander to ting sammen: Hvilken strategi har du? Hvordan opfører du dig, når markedet falder?
Paniksælgeren er for eksempel ikke en strategi.
Det er en fejl, som kan ramme alle. Og den systematiske investor, der handler efter faste regler, passer slet ikke ind i den klassiske opdeling.
I dette indlæg får du i stedet seks investortyper, bygget på to enkle spørgsmål.
Hver investortype indledes med nogle udsagn.
Kan du nikke genkendende til de fleste af dem, er det sandsynligvis din type. Mange har to porteføljer med hver sin type, og det er helt normalt.
Dette indlæg er delvist skrevet med AI
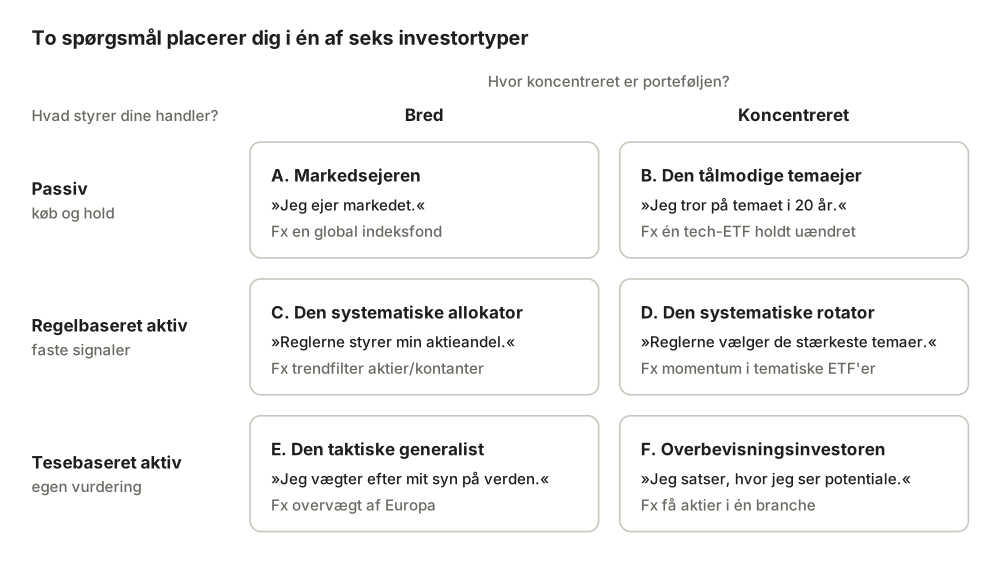
Seks typer ud fra to spørgsmål
Det første spørgsmål er, hvad der styrer dine handler:
- Ingenting (passiv)
- Faste regler
- Din egen vurdering
Det andet spørgsmål er, hvor koncentreret porteføljen er:
- Bredt over hele markedet
- Samlet i få temaer, sektorer eller selskaber
A. Markedsejeren
Genkender du dig selv?
- “Jeg ejer hele verden gennem én eller to brede indeksfonde.”
- “Jeg tjekker sjældent kurserne, og jeg handler kun, når jeg har penge til overs.”
- “Jeg prøver ikke at gætte, hvad markedet gør næste år.”
- “Det vigtigste for mig er lave omkostninger.”
- “Et kursfald på 30 % er ubehageligt, men ikke en grund til at sælge.”
Markedsejeren køber markedet og holder det. Typiske valg er en global indeksfond som MSCI World. Strategien kræver næsten ingen viden, men den kræver tålmodighed.
Største risiko: Ingen strategisk risiko ud over markedets egen. Den eneste reelle fare er adfærd, altså at sælge i panik.
Hvad skal den slå? Ingenting.
Markedsejeren er selve målestokken, som alle andre typer skal slå.
B. Den tålmodige temaejer
Genkender du dig selv?
- “Jeg har købt et tema, jeg tror på, og jeg har tænkt mig at blive i det i mange år.”
- “Det meste af min portefølje ligger i én sektor eller én region.”
- “Jeg sælger ikke, selvom temaet halter efter markedet i et par år.”
- “Jeg har ikke brug for at handle ret tit.”
Temaejeren handler lige så lidt som markedsejeren, men har valgt en smal del af markedet. Det kan være teknologi, sundhed, ren energi eller et enkelt land. Beslutningen bliver truffet én gang og derefter står porteføljen.
Største risiko: At temaet skuffer i årtier. Der findes temaer, som så oplagte ud og alligevel har ligget under markedet i ti år eller mere.
Hvad skal den slå? Det brede marked, som nævnt i A.
Hvis temaet ikke slår en global indeksfond over tid, har koncentrationen givet ekstra risiko uden ekstra afkast.
C. Den systematiske allokator
Genkender du dig selv?
- “Jeg ejer brede fonde, men jeg har en fast regel for, hvornår jeg går helt eller delvist i kontanter.”
- “Jeg følger for eksempel et glidende gennemsnit og når kursen bryder det, handler jeg.”
- “Jeg følger reglen. Også når den føles forkert.”
- “Jeg vil hellere misse en del af en stigning end tage hele et krak med.”
Allokatoren ejer brede markeder ligesom markedsejeren, men flytter penge ind og ud efter regler. Det kan være trendfiltre, signaler fra rentekurven eller faste regler for at skifte mellem aktier og kontanter eller mellem sektorer og temaer.
Største risiko: Falske signaler. I et sidelæns marked sælger og køber reglen gentagne gange og taber lidt hver gang. I et stigende marked koster kontanterne afkast.
Hvad skal den slå? Det brede marked med samme gennemsnitlige investeringsgrad. Er du i gennemsnit 70 % investeret, skal du sammenligne med en portefølje, der altid er 70 % i aktier. Ellers kan du ikke se, om reglerne tilfører noget eller om du bare har taget mindre risiko.
D. Den systematiske rotator
Genkender du dig selv?
- “Jeg rangerer fonde eller temaer efter, hvor stærkt de har klaret sig og køber de bedste.”
- “Jeg skifter positioner, når et tema mister momentum. Også selvom jeg stadig synes om det.”
- “Mine handler bliver styret af et regneark, en scanner eller en indikator. Ikke af nyheder.”
- “Jeg ændrer ikke mine regler efter én dårlig uge.”
- “Jeg ejer ofte få, koncentrerede temaer ad gangen.”
Rotatoren bruger regler til at vælge mellem smalle temaer og sektorer. Typisk er det momentum: Man køber det, der stiger og sælger, når trenden knækker. Porteføljen kan se spekulativ ud udefra, men beslutningerne er mekaniske.
Største risiko: Pludselige regimeskift, hvor de stærkeste temaer vender på én gang. Mange temaer bevæger sig desuden ens, så fem positioner kan i praksis være ét væddemål.
Hvad skal den slå? Både det brede marked og de samme temaer holdt passivt. Er du ikke fuldt investeret hele tiden, skal sammenligningen ske med samme gennemsnitlige investeringsgrad.
E. Den taktiske generalist
Genkender du dig selv?
- “Jeg er bredt investeret, men jeg skruer op og ned for regioner eller sektorer efter, hvordan jeg ser verden.”
- “Jeg læser makroanalyser og nyheder og de påvirker mine vægte.”
- “Synes jeg, USA er for dyrt, flytter jeg noget til Europa eller Asien.”
- “Jeg har ikke en fast regel. Det er en samlet vurdering.”
Generalisten er spredt, men afviger fra markedets vægte efter egen vurdering. Det svarer til det, mange formueforvaltere gør, når de taler om overvægt og undervægt.
Største risiko: At vurderingerne er støj. Små skævheder giver små gevinster og små tab, og efter omkostninger og skat er resultatet ofte tæt på markedet eller lidt under.
Hvad skal den slå? Det brede marked. Kan du ikke dokumentere, at dine skævheder har hjulpet, er en indeksfond billigere og lettere.
F. Overbevisningsinvestoren
Genkender du dig selv?
- “Jeg køber enkeltaktier eller smalle fonde, fordi jeg har en konkret forventning til dem.”
- “En stor del af min portefølje ligger i få selskaber eller én branche.”
- “Jeg bruger meget tid på at læse regnskaber, nyheder og analyser.”
- “Falder en aktie, jeg tror på, overvejer jeg at købe mere.”
- “Jeg vil hellere have muligheden for et stort afkast end et gennemsnitligt.”
Overbevisningsinvestoren er det, den klassiske tabel kalder spekulanten. Ordet er bare ikke retfærdigt. Mange har gjort et grundigt stykke arbejde og tror på en tese. Men det er stadig en satsning på, at du ved noget, markedet ikke allerede har prissat.
Største risiko: Selskabsspecifikke tab og bekræftelsesbias, hvor man leder efter argumenter for at blive i en aktie frem for argumenter imod.
Hvad skal den slå? Både det brede marked og en passiv fond i samme branche. Ellers kan du ikke se forskel på, om du har valgt de rigtige selskaber, eller bare den rigtige branche.
Og paniksælgeren?
Paniksælgeren er ikke en syvende type. Det er det, der sker, når en af de seks typer ikke holder sin egen strategi. Fejlen ser forskellig ud alt efter, hvordan du træffer beslutninger:
| Beslutningsgrundlag | Sådan ser fejlen ud |
| Passiv (A og B) | Du sælger under et krak og gør dermed en køb-og-hold-strategi til markedstiming ved et uheld. |
| Regelbaseret (C og D) | Du overstyrer signalet, fordi “denne gang er anderledes”, eller ændrer reglerne efter ét tab. |
| Tesebaseret (E og F) | Du holder fast i tabere og finder hele tiden nye grunde til at blive. |
Det sidste er det modsatte af panik, men det er samme fejl: følelserne overtager beslutningen. Gearing er heller ikke en type. Det er en forstærker, der kan lægges på enhver af de seks og gør både gevinster og fejl større.
Hvor lander jeg selv?
Jeg er to typer på én gang, fordi jeg har to porteføljer med hver sin logik.
Type D, den systematiske rotator. Jeg ejer tematiske ETF’er, og en momentumscanner afgør, hvad jeg køber og sælger. Jeg har en fast regel om, at reglerne ikke ændres på baggrund af enkelte uger. Først når der er mindst seks uafhængige datapunkter, kan der være tale om en justering.
Jeg skal slå det brede marked og de samme temaer holdt passivt med samme investeringsgrad. Aktiedelen skal slå en passiv fond i de samme brancher. Gør de det ikke over tid, er svaret enkelt: Så er jeg en dyrere og mere urolig udgave af type A.
Hvilken type er du? Skriv det gerne i kommentarerne og skriv også, hvis du har to porteføljer med hver sin type.
Jag försöker bli D. Den systematiska rotatorn! 🙂
Det lyder godt! 😀 Hvilken profil har du så lidt uvaner fra? 😆