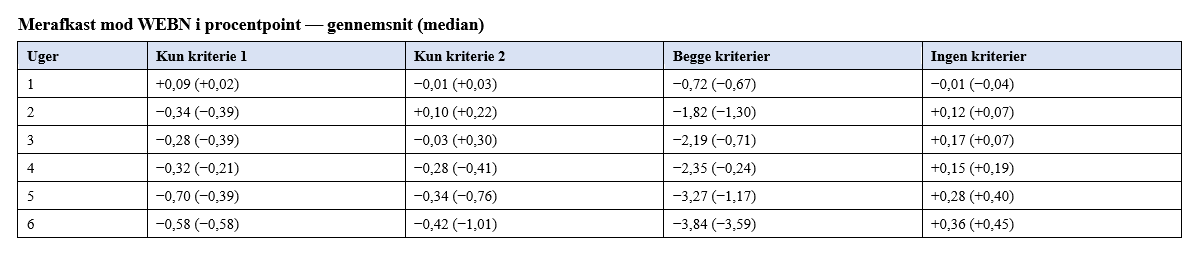
I øjeblikket sker der en bred rotation, hvilket kan ses på, at en høj andel af ETF’ere står et bredt indeks som WEBN:
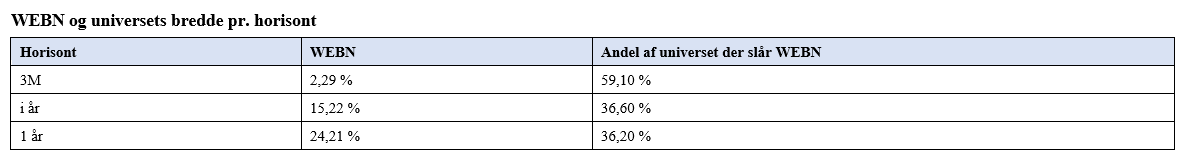
Tabellen viser, at cirka 1/3 af alle ETF’ere i populationen har bedre afkast end WEBN og det derfor er kritisk at have disse ETF’ere i porteføljen ved aktiv forvaltning for at kunne få et højt nok afkast til både at betale omkostninger og bagefter fortsat have et afkast højere end WEBN.
Spearman ρ er cirka 0,80 for denne uge i forhold til sidste uge, hvilket betyder, at der er massiv rotation i populationen. ETF’ere med høj afkast på kort horisont mister momentum eller direkte laver negative afkast på kort sigt, mens andre ETF’ere, der har stille eller været i bunden afkastsmæssigt er begyndt at boble til vejrs.
En værdi på 0,80 betyder, at der er høj risiko for at ompositionere sig for meget, hvilket er en læring, jeg har gjort de seneste par måneder. Der er også risiko for at lave manuelle fejl, som at købe ind i en ETF’ere, der var ramt af kriterier for f.eks. 4 uger siden, så jeg laver et nyt filtreringskriterie for at få frafiltreret de ETF’ere, der har været ramt af guards enten på nyeste rapporteringsdato eller de seks tidligere rapporteringsdatoer.
Så det der står i afsnittet ovenfor, er at der bliver handlet for meget i porteføljen, fordi der bliver købt ind i positioner, som ikke er blevet frikendt for kriterier i seks uger.
I øjeblikket har jeg, at WEBN har præsteret væsenligt bedre end min portefølje set på 3 måneders afkast. I lang tid har jeg haft et bedre afkast på 3 måneders tidshorisont, så det er ikke unaturligt, at der på et tidspunkt ville komme et afkast, der var dårligere. Det er vigtigt at være opmærksom på, at det her fortsat er en læringsproces, hvor der skal eksperimenteres med forskellige tilgange.
I denne uge har jeg fremveget fra tidligere tilgang ved at købe ind i en ETF med AI og Quantum, som ikke lå i forslagslisten over ETF’ere. Det er vigtigt at huske, at værdien i scanneren er fraselektion på kriterierne, men fortset fra det, kan jeg godt afvige fra, hvad scanneren derudover foreslår som gode ETF’ere eller som dårligere underkategorier.
I forhold til seneste uge, Ugen der gik 28-08-2026 – Fire.dk, er resultatet blevet markant svagere og jeg hælder til, at det er den kraftige markedsrotation, der påvirker ved at nogle ETF’ere kommer med i et af kriterierne en enkelt uge, hvorefter ETF’ens afkast påvirker målingerne de kommende seks uger og disse ETF’ere opfører sig måske mere som WEBN end de øvrige ETF’ere, der er fremkommet via kriterierne.